Leiðbeiningar / Áramót
Áramót í bókhaldinu: hvað þarf að vera klárt
Reikningsárið lokar 31. desember hjá flestum félögum. Hér er það sem þarf að vera frágengið þann dag, skilin sem fylgja í janúar og febrúar, og það sem bókarinn þarf frá þér fyrir ársreikninginn.
Síðast yfirfarið 25. október 2026.
31. desember: það sem á að vera í bókhaldinu
Reikningsárið er almanaksárið nema samþykktir félagsins segi annað, og félag sem var stofnað á árinu á sitt fyrsta reikningsár fram að 31. desember þótt það sé stutt. Þann dag á bókhaldið að sýna rétta mynd af árinu:
- Allir reikningar ársins gefnir út. Vinna sem var unnin í desember á að vera reikningsfærð á desember, ekki janúar, svo tekjurnar lendi á réttu ári.
- Öll útgjöld ársins bókuð með fylgiskjölum. Kvittanir sem liggja í skúffunni eru ekki kostnaður fyrr en þær eru komnar í bókhaldið. Reikningar sem berast í janúar fyrir desember eiga heima í desember.
- Bankinn stemmdur af. Hver færsla á bankareikningi félagsins á sér bókun, og staðan í bókhaldinu er sú sama og í bankanum 31. desember.
- Launin öll keyrð. Desemberlaun, orlof og reiknað endurgjald ársins eru í launakerfinu.
- Birgðir taldar ef félagið á vörulager.
- Eignir skráðar. Tölvur, tæki og annað sem var keypt til lengri tíma eru eignfærð, ekki gjaldfærð, og afskrifuð í skattframtalinu (RSK 4.01).
Janúar og febrúar: skilin
Skilin eru þéttust á þessum tveimur mánuðum, og þau koma í fastri röð.
| Skil | Frestur | Hvað |
|---|---|---|
| Staðgreiðsla desember | 15. janúar | Skilagrein og greiðsla fyrir laun desembermánaðar, með tryggingagjaldi. |
| Launamiðar og verktakamiðar | 20. janúar | Launamiði fyrir hvern launþega ársins (RSK 2.01) og miði fyrir hverja greiðslu til verktaka. Af þeim forskráir Skatturinn framtöl viðtakenda. |
| Hlutafjármiðar | 20. janúar | Yfirlit yfir hluthafa og arð (RSK 2.045). Skylda fyrir hvert ehf., líka með einum hluthafa. |
| VSK nóvember og desember | 5. febrúar | Síðasta VSK-tímabil ársins, skilað og greitt. Félag með ársskil skilar öllu árinu sama dag. |
| Umsókn um ársskil VSK | 15. febrúar | Ef veltan var undir 4.000.000 kr. og félagið vill skila árlega á nýja árinu. |
Ársreikningur og skattframtal
Einkahlutafélag gerir ársreikning fyrir hvert reikningsár, líka það fyrsta og stutta. Lítil félög mega skila honum í einfaldri mynd, en hann þarf að vera til, samþykktur af stjórn og lagður fyrir aðalfund. Honum er skilað til ársreikningaskrár Skattsins, og lög um ársreikninga setja frestinn við átta mánuði frá lokum reikningsárs, sem er 31. ágúst fyrir félag með almanaksárið sem reikningsár.
Skattframtal rekstraraðila (RSK 1.04) skilar félagið fyrir 31. maí, rafrænt á skattur.is, með ársreikninginn sem fylgiskjal. Álagningin kemur í lok október. Launaframtalið, sem áður var sérstakt eyðublað, er nú hluti af RSK 1.04.
Þetta er verkið sem flestir fá bókara eða endurskoðanda til að vinna, og það er ekki í Skildingi. Það sem bókarinn þarf frá þér er bókhaldið sjálft: prófjöfnuður 31. desember, hreyfingalisti ársins, fylgiskjölin, bankayfirlitin og launasagan. Allt þetta er í kerfinu og fer til bókarans sem skrár eða um API, og bókarinn getur líka fengið eigin aðgang með hlutverkinu Bókari, án gjalds.
Það sem má ekki gleymast
- Fyrning fylgiskjala: bókhaldsgögn ársins á að geyma í sjö ár frá lokum reikningsárs.
- Aðalfundur: skal haldinn innan átta mánaða frá lokum reikningsárs og afgreiða ársreikninginn, líka þegar hluthafinn er einn. Fundargerðin er geymd með skjölum félagsins.
- Persónuafsláttur og launaseðlar: launþegar, líka þú sjálf(ur), fá launamiðann í janúar til að yfirfara forskráð framtal.
Í kerfinu
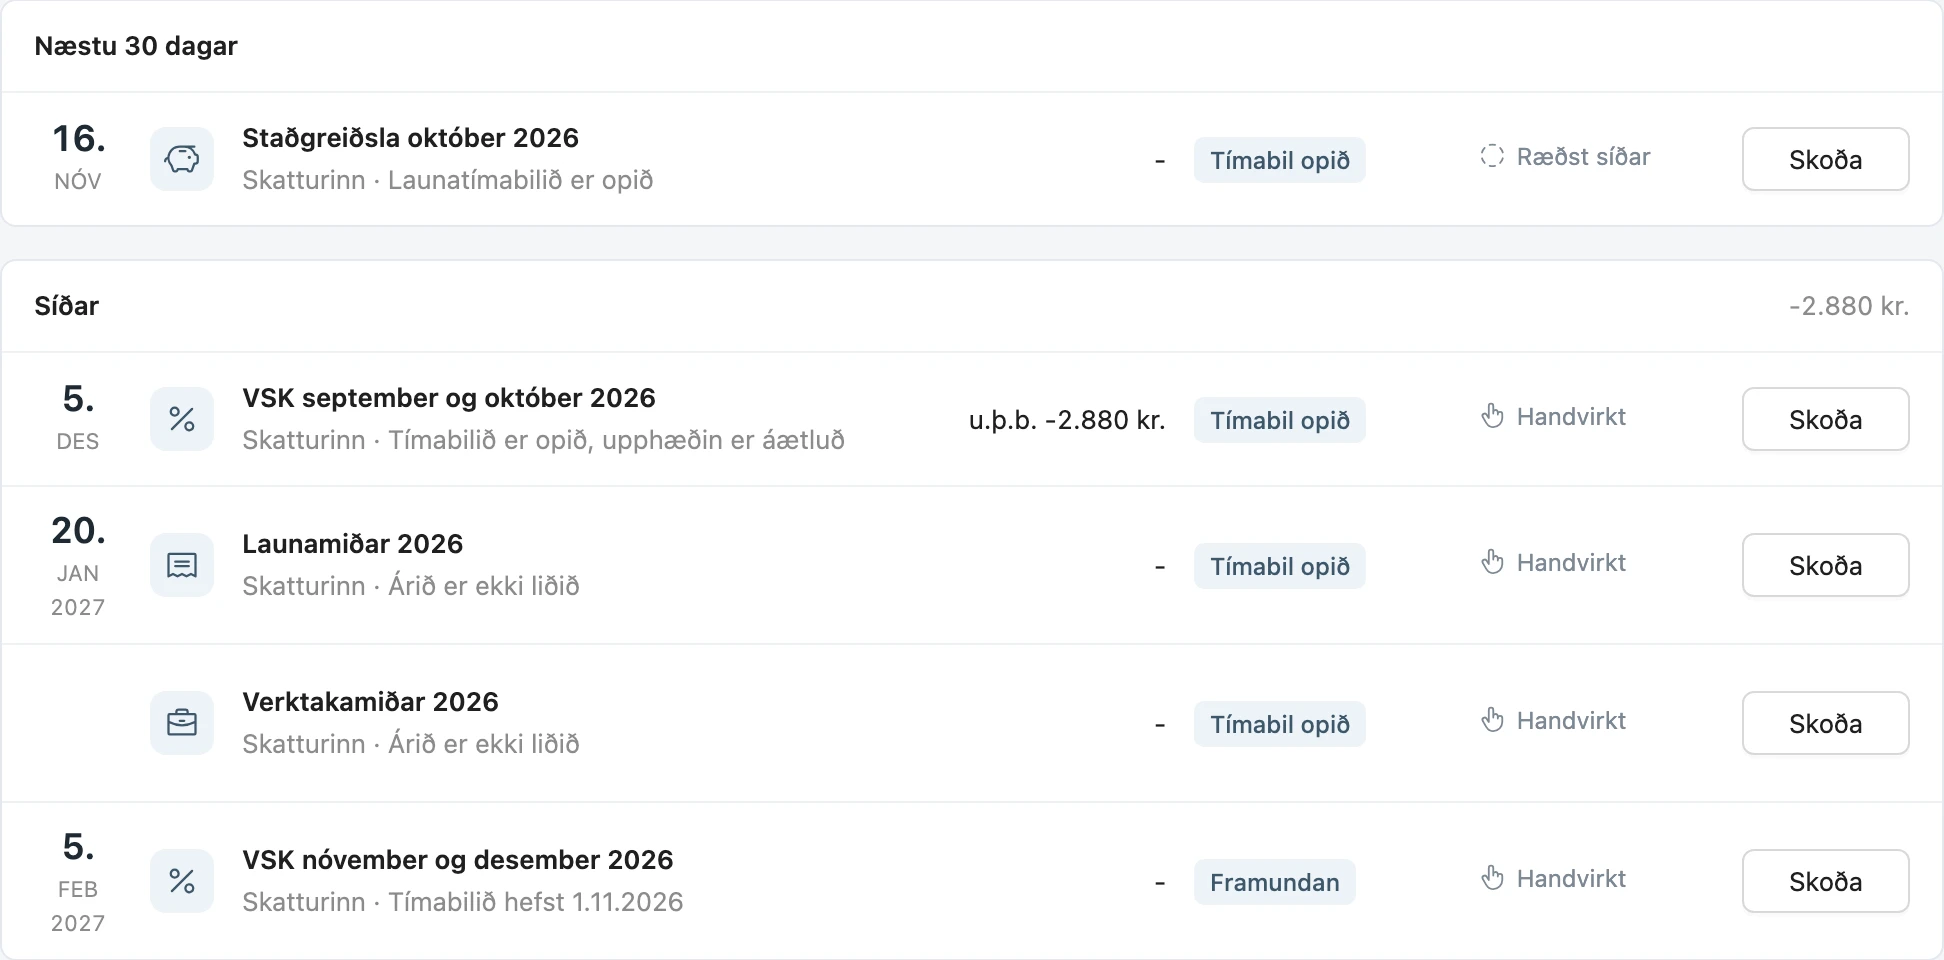
Skil-síðan í Skildingi raðar öllu þessu eftir eindaga: staðgreiðsla desember, launamiðar og verktakamiðar og VSK-tímabilið eru send til Skattsins úr kerfinu, og hlutafjármiðar og framtalið eru merkt sem skilað annars staðar þegar bókarinn hefur gengið frá þeim. Prófjöfnuður, rekstrarreikningur og efnahagsreikningur ársins eru undir Bókhald, tilbúnir fyrir bókarann þegar bankinn er stemmdur af.
Listinn
- Síðustu reikningar ársins gefnir út fyrir áramót, útgjöld bókuð, bankinn stemmdur af.
- Staðgreiðsla desember skilað fyrir 15. janúar.
- Launamiðar, verktakamiðar og hlutafjármiðar sendir fyrir 20. janúar.
- VSK fyrir nóvember og desember skilað fyrir 5. febrúar.
- Prófjöfnuður og fylgiskjöl til bókarans, ársreikningur samþykktur á aðalfundi og framtal RSK 1.04 skilað fyrir 31. maí.
Heimildir
- Skatturinn: Framtalsskil rekstraraðila (RSK 1.04 fyrir 31. maí, RSK 2.01 og 2.045 fyrir 20. janúar)
- Skatturinn: Launamiðar og launaframtal 2026
- Skatturinn: Uppgjör og skil virðisaukaskatts
- Skatturinn: Skil á ársreikningum til ársreikningaskrár
- Lög um ársreikninga nr. 3/2006
- Lög um bókhald nr. 145/1994
Skildingur gerir hvert skref á listanum með þér: reikningar, bókhald, VSK-skil og laun á einum stað. Fyrstu 3 mánuðirnir eru fríir fyrir fyrirtæki yngri en 6 mánaða, ekkert greiðslukort.
Stofna aðgang