Leiðbeiningar / VSK og launagreiðandi
Skrá fyrirtækið á VSK og sem launagreiðanda
Eitt eyðublað, RSK 5.02, sér um báðar skráningarnar. Hér er hvenær hvor þeirra er skylda, hvað gerist eftir skráningu og hvað þú kveikir á í kerfinu.
Síðast yfirfarið 25. október 2026.
Eitt eyðublað fyrir tvær skrár
RSK 5.02 heitir fullu nafni tilkynning til launagreiðenda- og virðisaukaskattsskrár. Þú fyllir það út einu sinni og hakar við þær skrár sem eiga við. Skatturinn vill fá það rafrænt á þjónustusíðum sínum, og þangað ferðu inn með rafrænum skilríkjum félagsins eða þínum eigin sem prókúruhafi. PDF-útgáfa er líka til fyrir þá sem þurfa hana.
Fresturinn er sá sami fyrir báðar skrár: að minnsta kosti 8 dögum áður en starfsemi hefst. Skatturinn miðar upphaf starfsemi við það þegar kostnaður byrjar að falla til, ekki fyrsta reikninginn. Ef þú ert þegar byrjuð eða byrjaður, sendu tilkynninguna í dag.
Virðisaukaskattsskrá: hverjir þurfa hana
Félag sem selur virðisaukaskattsskylda vöru eða þjónustu þarf að vera á virðisaukaskattsskrá. Undantekningin er lítil velta: sá sem selur fyrir 2.000.000 kr. eða minna á hverju tólf mánaða tímabili frá því starfsemin hefst þarf ekki að skrá sig. Markið miðast við sölu án VSK. Um leið og salan fer yfir það er skráning skylda.
Undir markinu má skrá sig af fúsum vilja, og það borgar sig oft: óskráður aðili má ekki leggja VSK á reikninga sína og fær heldur ekki innskatt af aðföngum endurgreiddan. Sum starfsemi er undanþegin VSK með öllu, til dæmis heilbrigðisþjónusta, kennsla og tryggingar, og þá á skráningin ekki við.
Eftir skráningu fær félagið VSK-númer. Það þarf að koma fram á hverjum reikningi sem ber VSK. Skráningin segir líka til um uppgjörstímabilið: almenna reglan er tveggja mánaða tímabil, og fyrsta skýrslan er lögð fram fyrir það tímabil sem skráningin tekur gildi í. Félag með minna en 4.000.000 kr. veltu á ári getur sótt um ársskil, en umsóknin þarf að berast fyrir 15. febrúar.
Launagreiðendaskrá: líka fyrir eigandann
Félag sem greiðir laun þarf að vera á launagreiðendaskrá. Það gildir líka um eiganda sem vinnur sjálfur í félaginu og er ráðandi aðili í því: þá reiknar félagið honum endurgjald og heldur eftir staðgreiðslu af því, eins og af hverjum öðrum launum. Einyrki sem rekur starfsemi á eigin kennitölu og reiknar sér endurgjald undir 700.000 kr. á ári er undanþeginn, en það á ekki við um ehf. sem greiðir eigandanum laun.
Eftir skráningu kemur mánaðarleg skylda: skilagrein staðgreiðslu fyrir hvern mánuð sem laun eru greidd, líka núllskil þegar engin laun eru greidd. Gjalddagi er 1. dagur næsta mánaðar og eindagi 15. dagur sama mánaðar. Tryggingagjaldið fylgir með í sömu skilum. Sé heildarfjárhæð launa og reiknaðs endurgjalds ekki hærri en 504.000 kr. á ári má skila staðgreiðslu og tryggingagjaldi einu sinni á ári í stað mánaðarlega.
Hvað kemur frá Skattinum
- Staðfesting á skráningu í hvora skrá og VSK-númerið.
- Veflykill félagsins fyrir þjónustuvef Skattsins, sem bókhaldskerfið notar til að skila rafrænt. Nýtt félag fær hann sendan, og hann má endurnýja á þjónustusíðunum.
- Skattþrep VSK eru tvö, 24% almennt og 11% fyrir tiltekna vöru og þjónustu, til dæmis gistingu, bækur og matvæli.
Í kerfinu
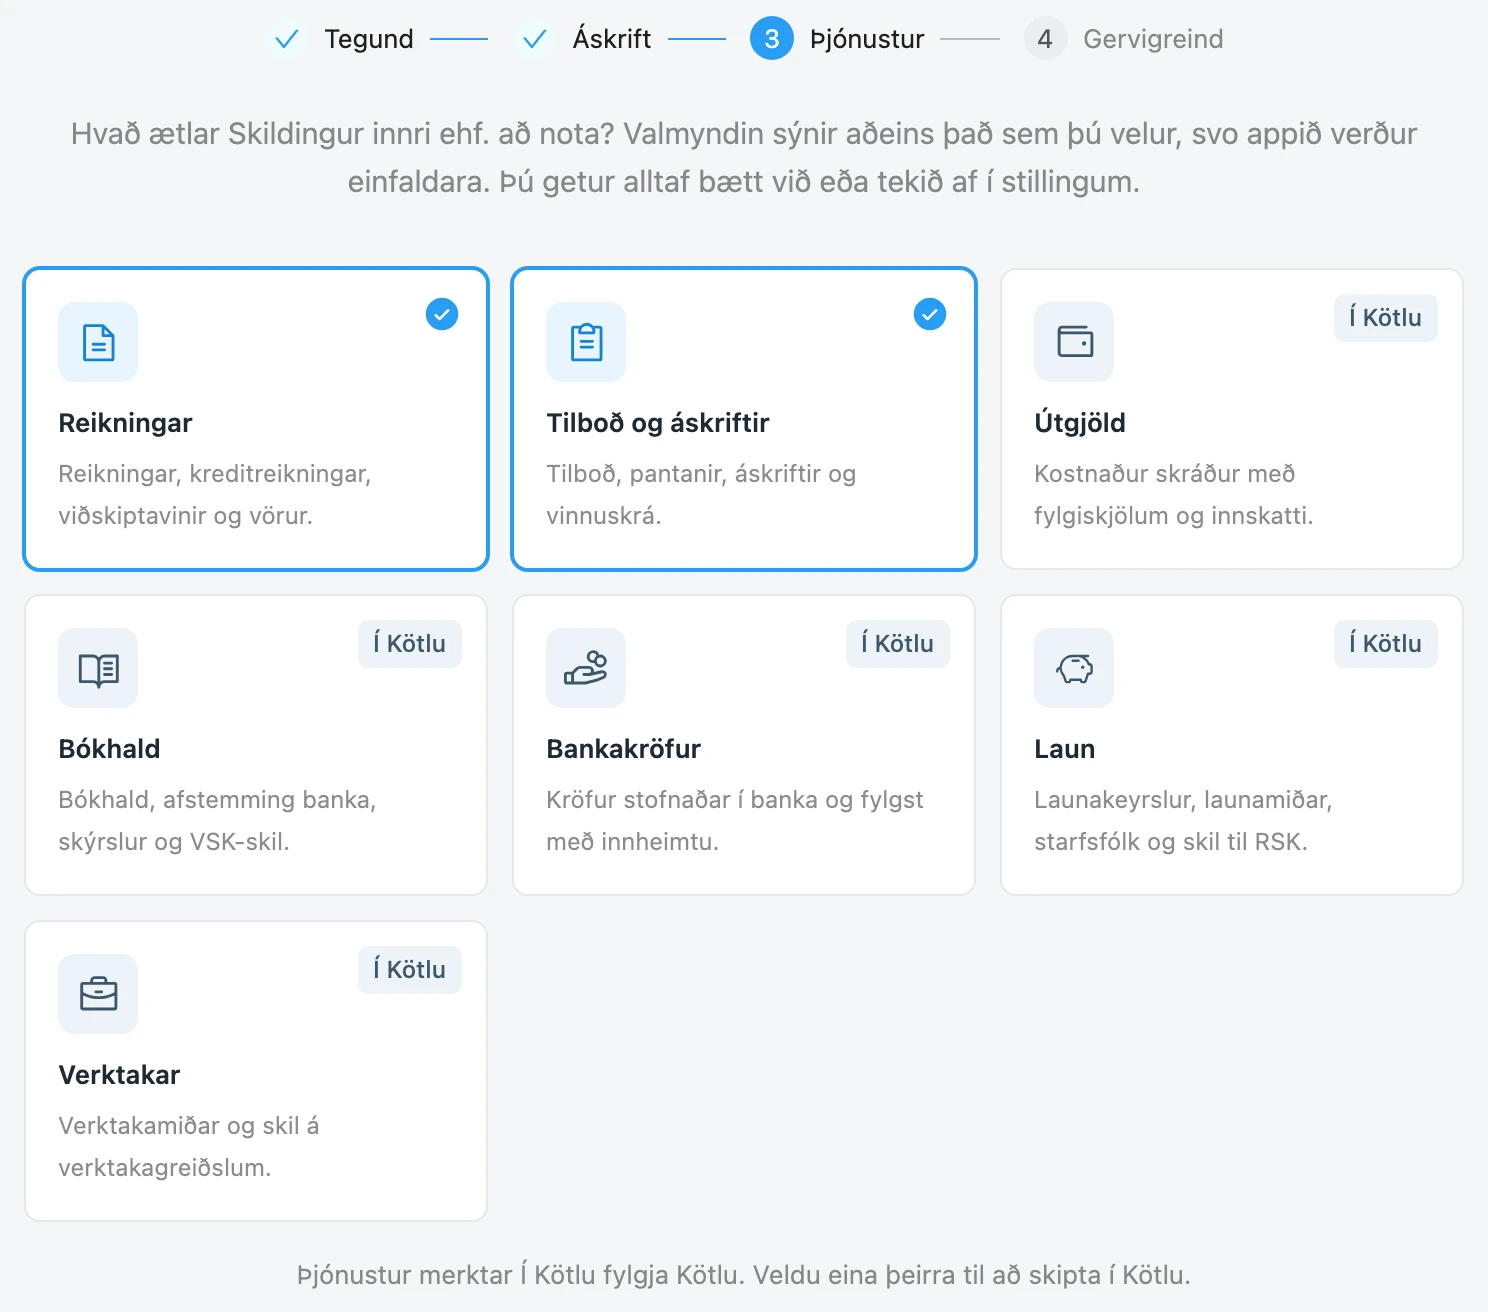
Í uppsetningu Skildings velur þú þjónusturnar sem félagið notar. Reikningar eru alltaf með. Kveiktu á Bókhaldi til að fá VSK-skilin, og á Launum til að fá launakeyrslur og staðgreiðsluskil. Hvort tveggja má kveikja á seinna í Stillingum, þegar skráningin hjá Skattinum er komin, og slökkva aftur ef starfsemin breytist. Skráðu VSK-númerið og uppgjörstímabilið í Stillingum um leið og þau berast, þá reiknar kerfið gjalddagana sjálft og setur þá á Skil-síðuna.
Listinn
- Metið hvort veltan fer yfir 2.000.000 kr. á tólf mánuðum. Ef já, eða ef þú vilt innskattinn, hakaðu við virðisaukaskattsskrá.
- Hakaðu við launagreiðendaskrá ef einhver fær laun, þú sjálf(ur) meðtalin(n).
- Sendu RSK 5.02 rafrænt, að minnsta kosti 8 dögum áður en starfsemin hefst.
- Skráðu VSK-númer, uppgjörstímabil og veflykil í Stillingum þegar staðfestingin kemur.
- Skilaðu staðgreiðslu fyrir hvern mánuð, líka núllskilum, fyrir 15. næsta mánaðar.
Heimildir
- RSK 5.02 rafrænt: tilkynning til launagreiðenda- og virðisaukaskattsskrár
- RSK 5.02 sem PDF
- Skatturinn: Virðisaukaskattsskrá (að hefja rekstur)
- Skatturinn: Launagreiðendaskrá (að hefja rekstur)
- Skatturinn: Skráning á VSK-skrá
- Lög um virðisaukaskatt nr. 50/1988
Skildingur gerir hvert skref á listanum með þér: reikningar, bókhald, VSK-skil og laun á einum stað. Fyrstu 3 mánuðirnir eru fríir fyrir fyrirtæki yngri en 6 mánaða, ekkert greiðslukort.
Stofna aðgang